一、引言
随着数字经济时代全面开启,云计算、大数据、人工智能、物联网等新一代信息技术的深度融合与应用,网络边界日益模糊,安全威胁态势持续升级。网络与信息安全软件作为保障国家数字主权、护航产业数字化转型的核心基石,其战略价值愈发凸显。本报告聚焦中国网络与信息安全软件开发的细分赛道,系统梳理市场现状,剖析重点企业竞争格局,并前瞻性研判未来投资方向,旨在为产业参与者与投资者提供决策参考。
二、中国网络信息安全软件市场发展现状
2.1 政策驱动与合规需求双轮并进
我国网络与信息安全领域顶层设计密集落地。《网络安全法》、《数据安全法》、《个人信息保护法》构成“三法联动”的基础法律框架,加之《关键信息基础设施安全保护条例》、《网络产品安全漏洞管理规定》等配套法规相继施行,标志着行业进入强监管、强合规的新阶段。等级保护2.0标准的全面推行,直接拉动了政企客户在安全软件、安全服务方面的合规性采购需求,成为市场增长的第一驱动力。
2.2 市场规模持续高增长,软件占比稳步提升
据权威机构统计,中国网络安全产业整体规模已突破两千亿元,其中网络与信息安全软件市场增速显著高于行业平均水平。从产品结构看,安全软件(含终端安全、数据安全、身份管理、安全管理平台等)占比逐步提升,正从传统的“硬件盒子”主导模式向“软件定义安全、服务化交付”模式演进,云原生安全、零信任架构、安全编排自动化与响应(SOAR)等软件形态成为增长热点。
2.3 需求结构演变:从被动合规向主动防御与业务安全转型
市场需求正发生深刻变化:一是从满足合规检查的“底线思维”转向构建实战化攻防能力的“顶层思维”,攻防演练常态化催生了对威胁情报、态势感知、欺骗防御等高级软件能力的旺盛需求;二是安全与业务融合加速,API安全、业务反欺诈、隐私计算等直接赋能业务场景的软件产品受到追捧;三是中小型企业市场的安全软件需求开始释放,云化、SaaS化模式降低了中小客户的使用门槛。
三、重点企业分析
3.1 综合性安全软件领军者
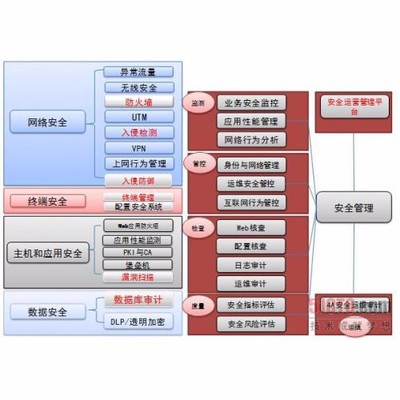
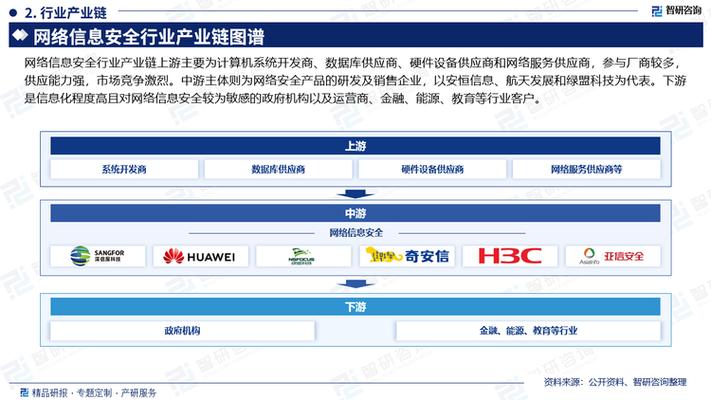
启明星辰:作为国内网络安全软件领域的头部企业,其在安全管理平台(SOC)、入侵检测与防御、数据安全等软件产品线布局完善。依托与中国移动的战略协同,正加速向“安全+云+数据”的融合方向演进,在政务、运营商、能源等行业形成了较高的软件壁垒。
深信服:以“安全+云”双轮驱动,其安全软件产品覆盖下一代防火墙、上网行为管理、终端检测与响应、零信任访问等。公司在SaaS化安全服务(如MSS、云图)上持续发力,其鲜明的渠道优势和“托管式安全”模式对中小企业市场具备较强渗透力。
3.2 新兴技术赛道突围者
奇安信:擅长大型央企、政府机构的实战化安全软件与服务体系。其“数据驱动安全”理念下打造的态势感知平台、天眼系列高持续性威胁检测产品、代码安全与供应链安全软件在行业内具有领先地位,尤其在攻防实战场景中表现突出。通过持续的研发高投入,在零信任、隐私计算等前沿方向亦有卡位。
深信服之外,亚信安全:在终端安全、云安全及身份管理软件方面具备深厚积累,其终端安全产品在运营商市场占据主导份额。随着信创推进,亚信安全正加速自身软件与国产化软硬件环境的适配融合。
3.3 垂直领域专精特新企业
在数据安全软件细分赛道,安恒信息依托态势感知、数据脱敏与防泄漏以及Web应用防火墙等软件实力,在政企市场保持较强竞争力;美创科技则专注于数据库安全与数据流动安全软件,在医疗、金融等行业形成独特优势。在DevSecOps与代码安全领域,悬镜安全等创新企业通过源代码缺陷检测、组件成分分析软件服务于软件供应链安全,受到资本与技术市场的双重关注。
四、投资方向研判
4.1 云原生安全软件
随着企业业务全面上云,云原生架构下的安全防护范式发生根本性改变。云工作负载保护平台、云原生应用保护平台、容器安全、基础设施即代码安全扫描等软件需求将爆发式增长。投资者可重点关注在云原生安全领域具备自主核心技术、且能与主流云平台深度耦合的软件初创企业及头部安全厂商的相关业务板块。
4.2 数据安全与隐私计算软件
在数据要素市场化配置改革的大背景下,数据安全流通与隐私保护成为刚需。数据分类分级、动态脱敏、数据库审计、隐私计算(联邦学习、安全多方计算、可信执行环境)软件正从概念验证走向规模化落地。金融、医疗、政务公共数据运营等场景将率先放量。具备落地案例和标准制定参与度的隐私计算软件厂商是理想的投资标的。
4.3 零信任与身份管理软件
传统边界防护模式在远程办公、 multi-cloud环境下逐渐失效,零信任架构成为主流安全理念。零信任网络访问、微隔离、身份与访问管理、特权账号管理等软件产品市场渗透率将快速提升。投资视角下,宜关注能够提供一体化零信任解决方案、且工程化落地能力强的企业。
4.4 安全编排、自动化与响应软件
面对日益严重的安全告警疲劳和人才短缺,SOAR软件通过编排安全工具链、自动化响应流程,大幅提升安全运营效率。结合安全信息和事件管理,下一代智能化安全运营平台将成为大型企业与关基行业的标配。投资方向侧重于具备丰富安全剧本积累、开放API集成能力和AI辅助决策的技术团队。
4.5 API安全与软件供应链安全
API作为数字业务的核心载体,已成为攻击重点,API发现、防护、治理类软件步入快速增长期。Log4j等开源组件漏洞事件敲响软件供应链安全警钟,软件物料清单、代码成分分析、交互式应用安全测试等软件开发安全类工具贯穿开发全生命周期,市场空间广阔。投资者可关注与此相关的工具型软件厂商及在DevSecOps领域建立生态闭环的领跑者。
五、
中国网络与信息安全软件开发行业正处于政策红利期、技术变革期与需求升级期的三叠浪之中。强合规需求为基本盘,数字化场景重塑打开新增长空间,云原生、数据安全、零信任、SOAR等新赛道不断涌现投资机遇。企业应以实战化、体系化、服务化为方向构筑产品竞争力,而资本市场的目光则应聚焦于那些具备核心技术壁垒、深入理解业务场景、并能规模化交付安全价值的软件企业。随着信创产业的深入和人工智能技术的赋能,网络与信息安全软件开发将迈入智能化、平台化、一体化的全新阶段。